Domain eetrace.de kaufen?
Wir ziehen mit dem Projekt
eetrace.de um.
Sind Sie am Kauf der Domain
eetrace.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eetrace.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Überprüfung von GasrohrnetzenÜberprüfung von Gasrohrnetzen , Das Buch vermittelt wesentliche Grundlagen der zu beachtenden technischen Regeln sowie zur Praxis der Gasrohrnetzüberprüfung. Es werden allgemeine Themen, wie die Organisation und Qualitätssicherung, Gaseigenschaften und Gefahrenpotentiale sowie die Unfallverhütung und Sicherungsmaßnahmen erläutert. Ferner werden Dokumentation, Auswertung sowie Personal- und Unternehmensqualifikation diskutiert. In der aktualisierten 2. Auflage neu hinzugekommen ist das Kapitel Leitungsortung. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2. Auflage, Erscheinungsjahr: 20201116, Produktform: Kartoniert, Redaktion: Jänchen, Norman~Schweitzer, Andreas, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Gas; Gastechnik; Gasbehandlung, Fachschema: Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Zuverlässigkeit, Fachkategorie: Zuverlässigkeitstechnik, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan-Verlag GmbH, Länge: 207, Breite: 150, Höhe: 10, Gewicht: 352, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783802728693, eBook EAN: 9783802735127, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 225081248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trainingsintervention durch myofasziale Selbstmassage. Erfassung und Auswertung des sensorischen und affektiven Schmerzempfindens, Taschenbuch vonTrainingsintervention Durch Myofasziale Selbstmassage. Erfassung Und Auswertung Des Sensorischen Und Affektiven Schmerzempfindens, Taschenbuch Von Christian Blisse, Studylab, 978-3-946458-51-7, Seitenanzahl: 11644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
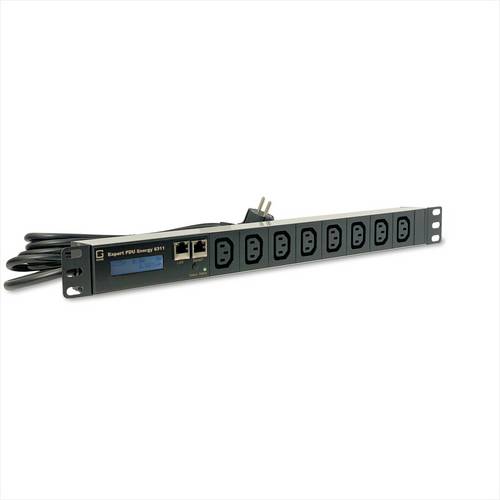
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Reolink Trackmix Wifi-Drehkamera 4K Intelligente Überwachung, VerfolgungReolink Trackmix WIFI-KameraDrehbarer Kopf,6x Hybrid-ZoomVerfolgungPerson, Fahrzeug, TiereObjektverfolgung4K-QualitätDual-Band-Wifi 2.4 und 5 GhzFarb-NachtmodusZwei ObjektiveDrehbare Kamera mit WIFI-Modul- Kabellose Verbindung, Dual-Band-WIFI 2.4 und 5 GHz, Möglichkeit zur Verbindung über Ethernet-Kabel (RJ45)Ausgezeichnete Bildqualität 3840 x 2160 8Mpx 25 kl/s- Live-Ansicht, Aufnahme und Wiedergabe in super AuflösungFarb-Nachtmodus- verwendete weiße LED-Dioden oder Infrarot-Dioden ermöglichen hervorragende Sichtbarkeit bei Nacht bis zu 20 Metern.Sichtwinkel - beobachten Sie den Bereich dank des großen Sichtwinkels, horizontal 104 Grad , vertikal 60 Grad und 360 Grad horizontal und 90 Grad vertikalbei Drehung des KopfesHybrid-Zoom- 6-fache Bildvergrößerung.Aufnahmen- 24 Stunden an 7 Tagen die Woche, oder bei BewegungserkennungVoraufzeichnung- die Aufnahme wird mit zusätzlichen 4 Sekunden vor der Bewegungserkennung gespeichert. Sehen Sie das gesamte Ereignis von Anfang bis Ende.Optische339,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Überprüfung von GasrohrnetzenÜberprüfung von Gasrohrnetzen , Das Buch vermittelt wesentliche Grundlagen der zu beachtenden technischen Regeln sowie zur Praxis der Gasrohrnetzüberprüfung. Es werden allgemeine Themen, wie die Organisation und Qualitätssicherung, Gaseigenschaften und Gefahrenpotentiale sowie die Unfallverhütung und Sicherungsmaßnahmen erläutert. Ferner werden Dokumentation, Auswertung sowie Personal- und Unternehmensqualifikation diskutiert. In der aktualisierten 2. Auflage neu hinzugekommen ist das Kapitel Leitungsortung. , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2. Auflage, Erscheinungsjahr: 20201116, Produktform: Kartoniert, Redaktion: Jänchen, Norman~Schweitzer, Andreas, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 170, Keyword: Gas; Gastechnik; Gasbehandlung, Fachschema: Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Zuverlässigkeit, Fachkategorie: Zuverlässigkeitstechnik, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan Verlag GmbH, Verlag: Vulkan-Verlag GmbH, Länge: 207, Breite: 150, Höhe: 10, Gewicht: 352, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783802728693, eBook EAN: 9783802735127, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 225081248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Trainingsintervention durch myofasziale Selbstmassage. Erfassung und Auswertung des sensorischen und affektiven Schmerzempfindens, Taschenbuch vonTrainingsintervention Durch Myofasziale Selbstmassage. Erfassung Und Auswertung Des Sensorischen Und Affektiven Schmerzempfindens, Taschenbuch Von Christian Blisse, Studylab, 978-3-946458-51-7, Seitenanzahl: 11644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens 7KG8550-0AA00-0AA0 SICAM P855 Multifunktionsmessgerät und Power Quality Schreiber, Überwachung, Aufzeichnung und Power Quality-(PQ)SICAM P855 Multifunktionsmessgerät und Power Quality Schreiber, Überwachung, Aufzeichnung und Power Quality-(PQ) Funktionen, Basismessungen und erweiterte Messungen, Hutschienengehäuse, ohne Display, ohne serielle Schnittstelle und Kommunikationsprotokoll, Frontschutzklasse: IP20, Modbus TCP Das Multifunktionsmessgerät SICAM P855 dient zur Erfassung, Darstellung und Übertragung von gemessenen elektrischen Größen wie Wechselstrom, Wechselspannung, Leistungsarten, Harmonischen etc. Die Erfassung und Verarbeitung von Messgrößen und Ereignissen erfolgen gemäß der Power Quality-Norm IEC 61000-4-30. Die Messgrößen können über die Kommunikationsschnittstellen zu einem PC und zur Leittechnik ausgegeben oder auf einem Display angezeigt werden. Zusätzlich zur Überwachungsfunktion bietet SICAM P855 als All-in-One-Gerät eine kombinierte Schreib- und Auswertungsfunktion: Messwerte können in parametrierbaren Zeitintervallen mit diversen Schreibern, z. B. Power Quality- und Störschreibern, aufgezeichnet werden. Langzeitdaten und Ereignisse werden gemäß den Power Quality-Normen (z. B. EN 50160) direkt im Gerät ausgewertet und als Bericht wiedergegeben.3795,18 €*Versand: 14,09 €Sichere Weiterleitung zum Anbieter
-
Siemens 7KG8550-0AA00-2AA0 SICAM P855 Multifunktionsmessgerät und Power Quality Schreiber Überwachung, Aufzeichnung und Power Quality-(PQ)SICAM P855 Multifunktionsmessgerät und Power Quality Schreiber Überwachung, Aufzeichnung und Power Quality-(PQ) Funktionen, Basismessungen und erweiterte Messungen, Hutschienengehäuse, ohne Display, ohne serielle Schnittstelle und Kommunikationsprotokoll, Frontschutzklasse: IP20, Modbus TCP und IEC 61850 Server Das Multifunktionsmessgerät SICAM P855 dient zur Erfassung, Darstellung und Übertragung von gemessenen elektrischen Größen wie Wechselstrom, Wechselspannung, Leistungsarten, Harmonischen etc. Die Erfassung und Verarbeitung von Messgrößen und Ereignissen erfolgen gemäß der Power Quality-Norm IEC 61000-4-30. Die Messgrößen können über die Kommunikationsschnittstellen zu einem PC und zur Leittechnik ausgegeben oder auf einem Display angezeigt werden. Zusätzlich zur Überwachungsfunktion bietet SICAM P855 als All-in-One-Gerät eine kombinierte Schreib- und Auswertungsfunktion: Messwerte können in parametrierbaren Zeitintervallen mit diversen Schreibern, z. B. Power Quality- und Störschreibern, aufgezeichnet werden. Langzeitdaten und Ereignisse werden gemäß den Power Quality-Normen (z. B. EN 50160) direkt im Gerät ausgewertet und als Bericht wiedergegeben.4174,15 €*Versand: 14,85 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.